Domain ergeben.de kaufen?
Wir ziehen mit dem Projekt
ergeben.de um.
Sind Sie am Kauf der Domain
ergeben.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ergeben.de kaufen?
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **

Ähnliche Suchbegriffe für Abschreibung
Top-Angebote
Produkte zum Begriff Abschreibung:
-
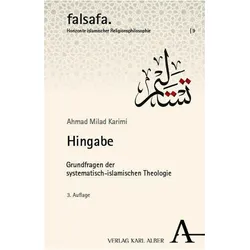
Hingabe, Fachbücher von Ahmad Milad KarimiDas Fachbuch "Hingabe" von Ahmad Milad Karimi bietet eine tiefgehende Auseinandersetzung mit den Grundfragen der Wissenschaft vom Kalām, betrachtet durch die Linse der modernen Zeit. Es beleuchtet die drei zentralen Themen der islamischen Theologie: die Glaubensfrage, die Gottesfrage und die Offenbarungsfrage. Der Autor geht über die blosse Wiederholung klassischer Positionen hinaus und bietet eine systematische Relektüre, die die Bedingungen theologischer Rationalität und erkenntnistheoretische Klärungen des Glaubensvollzugs thematisiert. Zudem wird die ästhetische Dimension von Wahrheit im Kontext der koranischen Rede untersucht. Dieses Werk ist eine wertvolle Ressource für alle, die sich mit der Aktualität und Relevanz islamischer Theologie auseinandersetzen möchten.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
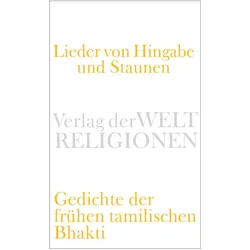
Lieder von Hingabe und Staunen, FachbücherBhakti nennt man eine Vielzahl religiöser Bewegungen in Indien, die im Blick auf ihr Gottesbild und bestimmte Formen der poetischen Äusserung miteinander verbunden sind. Das Wort selbst benennt eine Haltung der hingebungsvollen Verehrung eines persönlichen Gottes. Diese wird oft im Grundmuster Herr/Diener oder Geliebter/Geliebte ausgestaltet und äussert sich in Gedichten und Liedern, die mit musikalischen und performativen Traditionen verknüpft sind. Die frühesten Zeugnisse solcher Traditionen der lyrischen Gottesverehrung finden sich in Südindien etwa ab dem 6. Jahrhundert, während später ähnliche Phänomene auf dem gesamten Subkontinent zu beobachten sind und bis heute ein grundlegendes Element indischer Religiosität geblieben sind. Aus der umfangreichen Literatur, die vor dem Ende des ersten Jahrtausends entstanden ist, liegt hier eine Auswahl vor, die sich auf die Vorläufer und die frühe tamilische Tradition mit ihrem śivaitischen und viṣṇuitischen Strang konzentriert. Bhakti bezeichnet im Hinduismus die emotionale Hinwendung zu einem personalen Gott in bilderreicher, symbolträchtiger Poesie.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **


Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
Top-Angebote
Produkte zum Begriff Abschreibung:
-
»... dem Kaiser Treue und Gehorsam ...«, Biografien von Richard VoithoferMit dem Februarpatent 1861 fand der Neoabsolutismus in Österreich sein Ende und es wurden die staatsrechtlichen Grundlagen geschaffen, die bis zum Ende der Monarchie Bestand hatten. Am 6. April 1861 trat der erste Salzburger Landtag zusammen. Dieses Handbuch umfasst 177 Kurzbiografien aller Salzburger Landtagsabgeordneten, Reichsräte und Landespräsidenten zwischen 1861 und 1918. Neben den grundlegenden biografischen Daten sind auch Informationen zur beruflichen und politischen Tätigkeit enthalten. Damit liegt erstmals ein vollständiges Verzeichnis aller Salzburger Parlamentarier zwischen 1861 und 1918 vor, das durch eine Darstellung des Wahlrechts und der Wahlergebnisse sowie eine Analyse der sozialen Struktur des Salzburger Landtages abgerundet wird.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
Ähnliche Suchbegriffe für Abschreibung
-
Hingabe, Fachbücher von Ahmad Milad KarimiDas Fachbuch "Hingabe" von Ahmad Milad Karimi bietet eine tiefgehende Auseinandersetzung mit den Grundfragen der Wissenschaft vom Kalām, betrachtet durch die Linse der modernen Zeit. Es beleuchtet die drei zentralen Themen der islamischen Theologie: die Glaubensfrage, die Gottesfrage und die Offenbarungsfrage. Der Autor geht über die blosse Wiederholung klassischer Positionen hinaus und bietet eine systematische Relektüre, die die Bedingungen theologischer Rationalität und erkenntnistheoretische Klärungen des Glaubensvollzugs thematisiert. Zudem wird die ästhetische Dimension von Wahrheit im Kontext der koranischen Rede untersucht. Dieses Werk ist eine wertvolle Ressource für alle, die sich mit der Aktualität und Relevanz islamischer Theologie auseinandersetzen möchten.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lieder von Hingabe und Staunen, FachbücherBhakti nennt man eine Vielzahl religiöser Bewegungen in Indien, die im Blick auf ihr Gottesbild und bestimmte Formen der poetischen Äusserung miteinander verbunden sind. Das Wort selbst benennt eine Haltung der hingebungsvollen Verehrung eines persönlichen Gottes. Diese wird oft im Grundmuster Herr/Diener oder Geliebter/Geliebte ausgestaltet und äussert sich in Gedichten und Liedern, die mit musikalischen und performativen Traditionen verknüpft sind. Die frühesten Zeugnisse solcher Traditionen der lyrischen Gottesverehrung finden sich in Südindien etwa ab dem 6. Jahrhundert, während später ähnliche Phänomene auf dem gesamten Subkontinent zu beobachten sind und bis heute ein grundlegendes Element indischer Religiosität geblieben sind. Aus der umfangreichen Literatur, die vor dem Ende des ersten Jahrtausends entstanden ist, liegt hier eine Auswahl vor, die sich auf die Vorläufer und die frühe tamilische Tradition mit ihrem śivaitischen und viṣṇuitischen Strang konzentriert. Bhakti bezeichnet im Hinduismus die emotionale Hinwendung zu einem personalen Gott in bilderreicher, symbolträchtiger Poesie.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Treue Begleiter KatzenDiese Artikel Wurden In Einer Kleinen Manufaktur Für Dich Mit Größter Sorgfalt Hergestellt Und Teilweise Handgefertigt. Daher Sind Trotz Großer Sorgfalt Leichte Abweichungen In Form Und Farbe, Sowie Kleine Unebenheiten Und Lufteinschlüsse Möglich....9,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.